Presupuesto municipal 2026: una modificación por más de $1.059 millones y la importancia del control de los fondos públicos
El proyecto ingresó al Concejo Deliberante el 19 de octubre. El Ejecutivo sostiene que busca adecuar las partidas y garantizar obras públicas y servicios esenciales. La presentación también plantea la importancia de conocer cómo se controla el destino de los fondos municipales.
-
 Ariel Clutterbuk
- 25 Octubre, 2026
- 0
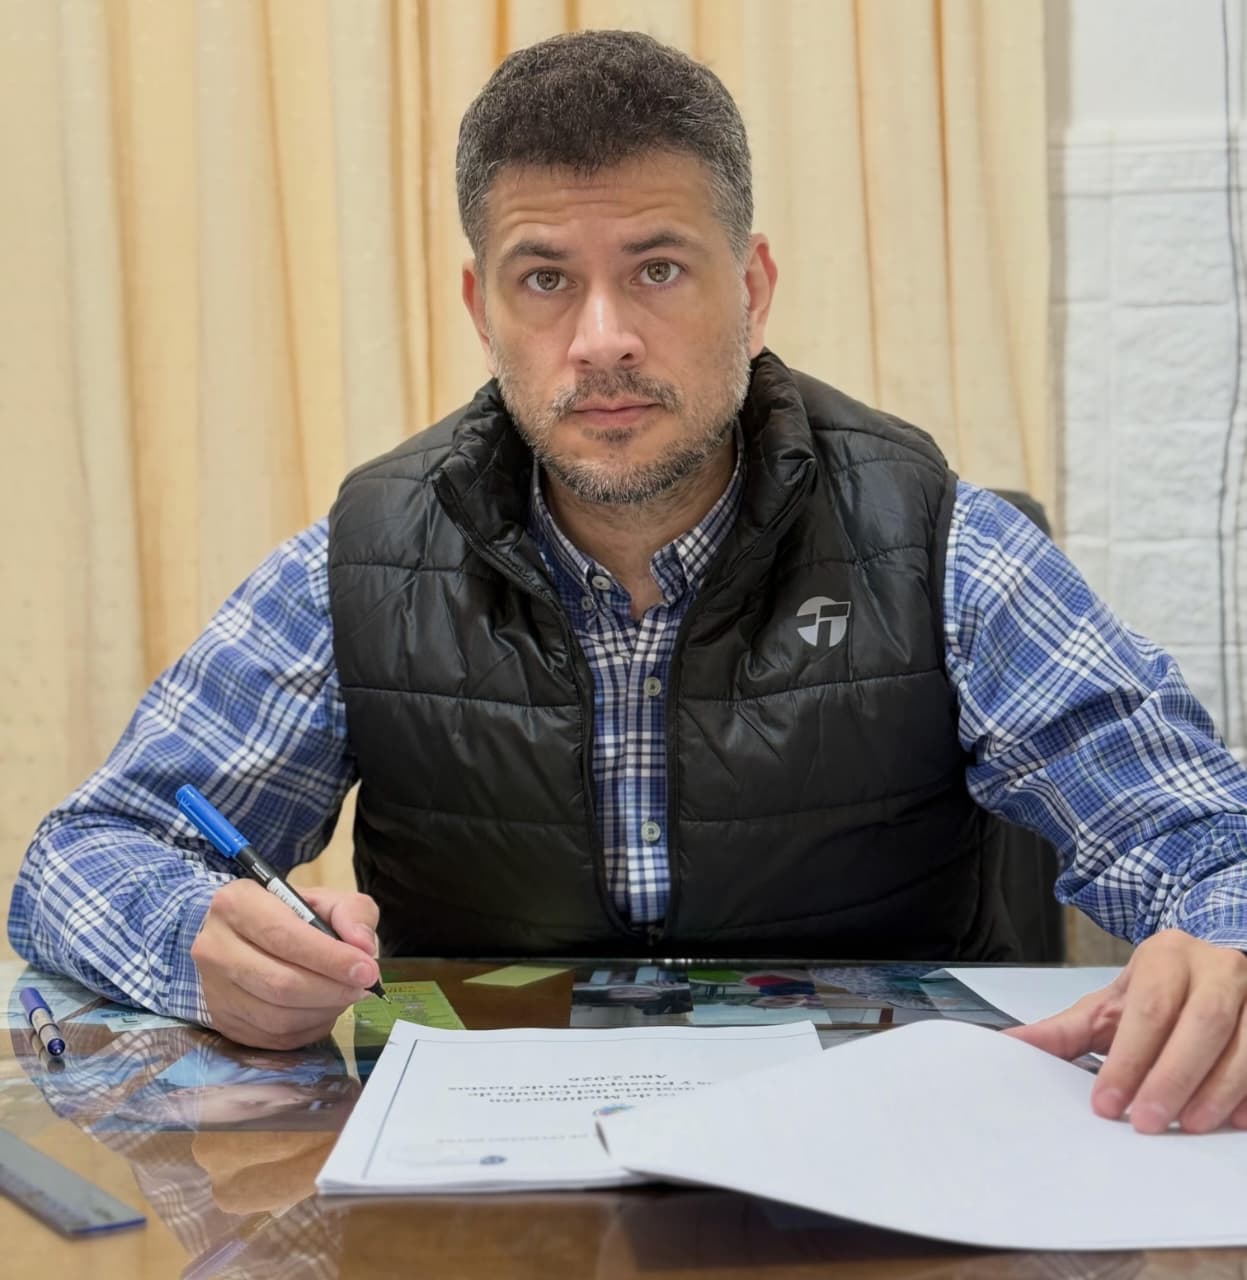
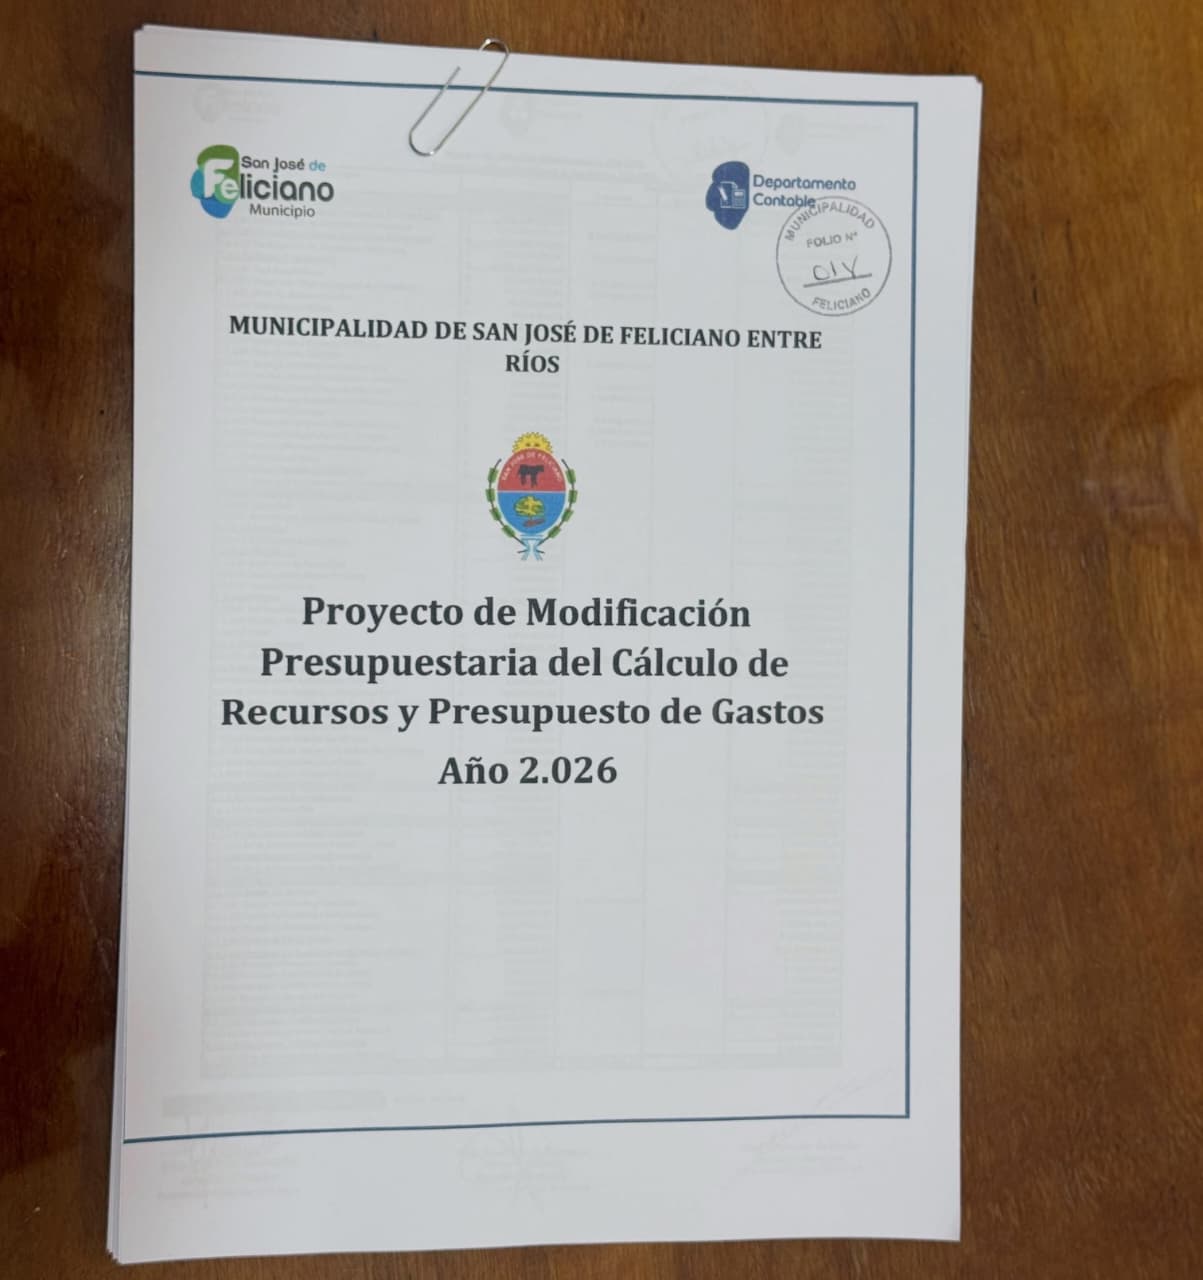
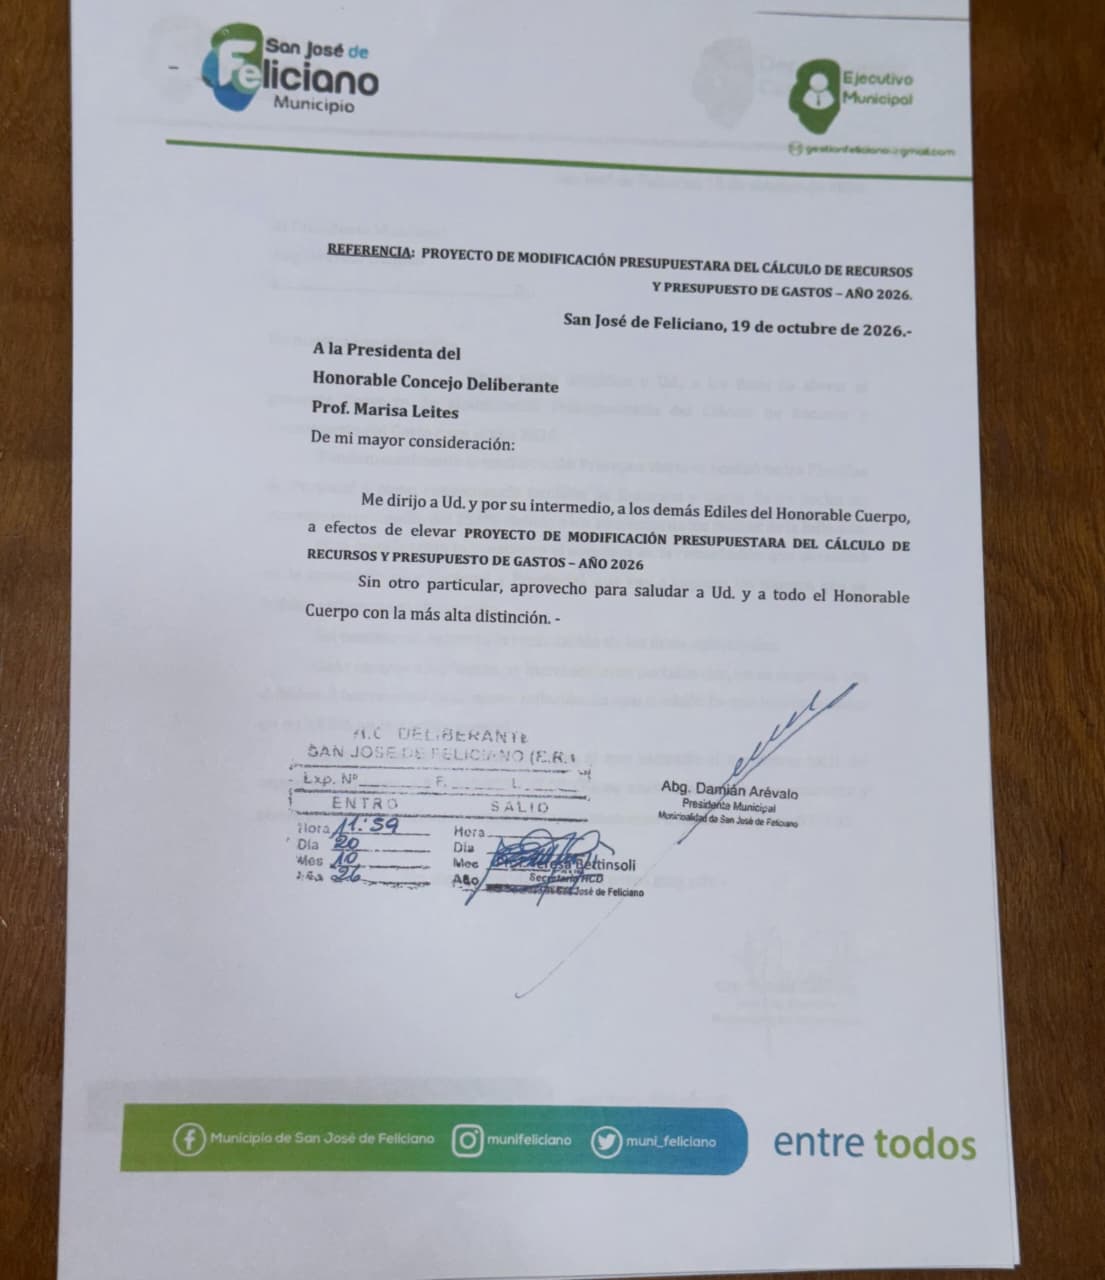
El Municipio de San José de Feliciano informó que el pasado 19 de octubre presentó ante el Concejo Deliberante un proyecto de modificación presupuestaria correspondiente al ejercicio 2026, que contempla un incremento de $1.059.810.004,11.
Según el comunicado oficial, la iniciativa busca adecuar las partidas frente al impacto de la situación macroeconómica sobre los costos de funcionamiento, actualizar las previsiones de recursos e inversiones y garantizar la continuidad de las obras públicas y los servicios esenciales.
El proyecto ingresó al Concejo Deliberante para su tratamiento, en una etapa en la que también comienza a cobrar relevancia la discusión del presupuesto correspondiente al año 2027.
Más allá del monto anunciado y de los motivos expuestos por el Ejecutivo, la modificación abre una cuestión central para la transparencia de la administración municipal: cómo se controla que los recursos públicos se utilicen para los fines previstos.
¿Cómo se controla el destino de los fondos municipales?
Cuando se modifica un presupuesto, no solo importa cuánto dinero se incorpora o qué partidas se actualizan. También resulta relevante conocer cómo se distribuyen los recursos y qué mecanismos permiten comprobar que se destinen a los objetivos establecidos.
En el comunicado difundido, el Municipio menciona la continuidad de las obras públicas y los servicios esenciales. Sin embargo, la información publicada no detalla cuánto del incremento se destinará específicamente a obras ni cómo se distribuirá entre las distintas áreas de la administración.
Por eso, resulta importante conocer qué documentación se presenta ante el Concejo Deliberante para analizar la modificación y qué seguimiento se realiza sobre la ejecución de los gastos.
¿Los concejales pueden acceder al detalle de las partidas modificadas? ¿Qué mecanismos tienen para verificar que los recursos se destinen efectivamente a los objetivos anunciados?
Facturas, certificaciones y comprobantes: ¿qué documentación se revisa?
El control de los fondos públicos no se limita a la aprobación de una partida presupuestaria. También comprende la verificación de los gastos realizados y la documentación que los respalda.
En el caso de las obras públicas, por ejemplo, es importante conocer qué trabajos se contrataron, qué montos se pagaron, qué certificados de avance se presentaron y quién verificó que las obras se hayan ejecutado conforme a lo contratado.
En los demás gastos municipales, también resulta relevante conocer qué facturas y comprobantes se exigen, quién los revisa y qué controles se aplican antes de autorizar los pagos.
Estas cuestiones no implican afirmar que los controles no existan. Plantean la necesidad de conocer cómo funcionan, quiénes son responsables de realizarlos y qué información está disponible para los representantes legislativos y la ciudadanía.
¿Se revisan las rendiciones de cuentas y los balances?
También es necesario distinguir entre la aprobación del presupuesto, la autorización de sus modificaciones y el control posterior de los recursos efectivamente utilizados.
El presupuesto establece previsiones de ingresos y gastos, mientras que una modificación permite actualizar esas previsiones durante el ejercicio. La ejecución presupuestaria permite conocer cuánto se recaudó, cuánto se gastó y cuál fue el destino de los fondos.
En ese contexto, resulta pertinente conocer cómo se presentan y revisan las rendiciones de cuentas, qué intervención tiene el Concejo Deliberante y qué organismos técnicos participan en el control de las cuentas municipales.
¿Los concejales reciben información detallada sobre los gastos realizados? ¿Pueden consultar las facturas, los comprobantes y las certificaciones correspondientes? ¿Qué procedimiento se sigue para revisar las rendiciones y los balances, y qué organismo tiene a su cargo la auditoría?
Las respuestas permitirían comprender con mayor claridad cómo funciona el sistema de control de los recursos públicos en San José de Feliciano.
Una modificación que requiere seguimiento
El proyecto presentado por el Ejecutivo deberá continuar su tratamiento legislativo. Durante ese proceso será importante conocer el detalle de las modificaciones propuestas y, posteriormente, seguir la ejecución de las partidas que resulten aprobadas.
La discusión no se limita al incremento de más de $1.059 millones anunciado por el Municipio. También comprende la distribución de los recursos, las prioridades de inversión, el cumplimiento d
Comentarios
Deja tu comentario